从脱发治疗到 AI 制药:2026 年生物技术 IPO 回暖透露了什么信号?
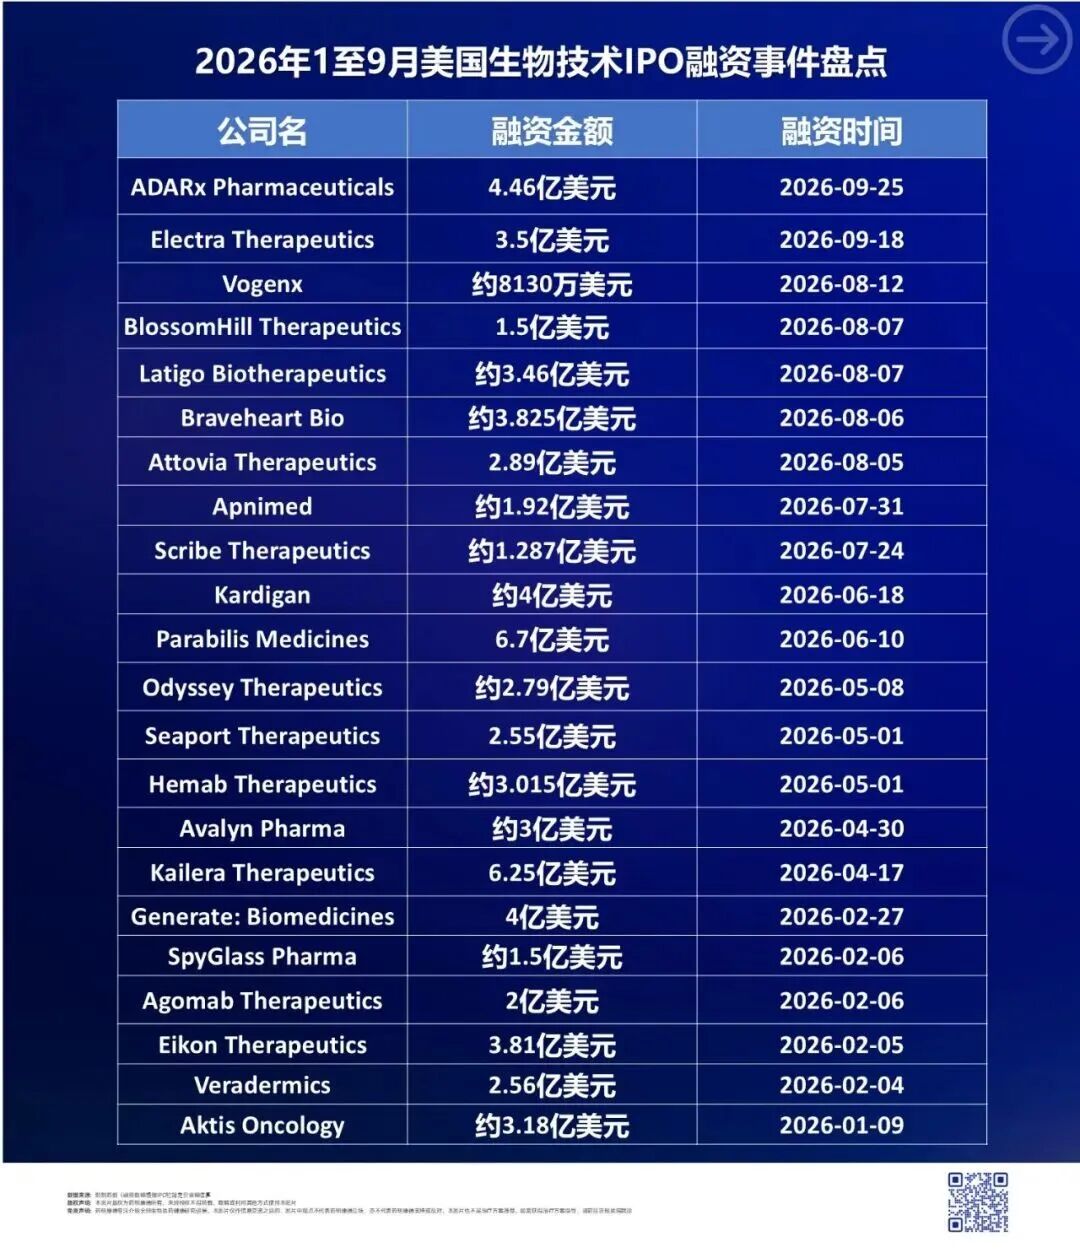
2026 年前三季度美国 22 家生物科技公司完成 IPO、累计募资 69 亿美元(约为 2025 全年的 5 倍)。文章梳理以临床数据、差异化技术与 TIDES(多肽/寡核苷酸)为代表的多条投融资趋势。
经历数年融资低迷后,2026 年美国生物技术 IPO 明显回暖。普华永道(PwC)报告显示,2026 年前三季度共有 22 家生物科技公司完成 IPO、累计募资 69 亿美元;而 2025 全年仅 7 家、募资 14 亿美元——今年前 9 个月数量超去年全年 3 倍、融资规模近 5 倍。
临床证据与研发里程碑成为关键卖点
对尚无商业化产品的公司,具体的候选药物、临床数据与清晰后续计划正成为吸引投资者的核心。Veradermics(2 月 IPO,募资约 2.56 亿美元)口服缓释米诺地尔 VDPHL01 治疗男性雄激素性脱发 2/3 期显示目标区域非毳毛数平均增加 30.3 根/cm²(安慰剂 7.3);Apnimed(7 月 IPO,约 1.92 亿美元)口服复方 AD109 治疗阻塞性睡眠呼吸暂停已完成两项 3 期并于 2026 年向 FDA 提交 NDA;Kailera(4 月 IPO,6.25 亿美元)GLP-1/GIP 双重激动剂 ribupatide 已进入全球 3 期;Generate Biomedicines(2 月 IPO,4 亿美元)抗 TSLP 抗体 GB-0895 进入重度哮喘 3 期。
技术路线多元化:多肽与小核酸展现创新活力
今年上市的 22 家公司中,4 家管线与寡核苷酸、多肽及化学偶联物(TIDES)相关,约占 18%。Parabilis(6 月 IPO,6.7 亿美元)以稳定化 α 螺旋多肽 Helicon 平台靶向传统难成药蛋白-蛋白相互作用,核心药物 zolucatetide 靶向 β-catenin/TCF,正开展 1/2 期;其与再生元达成潜在约 22 亿美元合作开发抗体-Helicon 偶联物。ADARx(9 月 IPO,4.46 亿美元)siRNA 疗法 onvuzosiran(靶向血浆前激肽释放酶)预防遗传性血管性水肿的 3 期研究获 FDA 快速通道资格;Kardigan 则将寡核苷酸引入心血管,其 ASO 药物 tonlamarsen(靶向 AGT,GalNAc 偶联)2 期显示可显著降低血浆 AGT 与收缩压。
从创新分子到临床开发:跨越研发挑战
高度修饰多肽、复杂偶联分子与精确化学修饰的寡核苷酸,都需要将实验室创新转化为质量稳定、工艺可放大、满足临床要求的产品。以多肽和寡核苷酸为例,新型多肽可能涉及特殊氨基酸、复杂环化与多种修饰;寡核苷酸需在序列、修饰、递送配体与偶联方式间系统优化,原料供应、杂质控制、纯化效率与生产放大等问题随项目推进愈发重要。药明康德旗下 WuXi TIDES 通过同一平台提供覆盖药物发现、CMC 开发与生产的全生命周期服务,并曾在一个 siRNA-GalNAc 项目中将正义链粗品纯度提升超 85%、最终收率提升超 90%,按时交付 IND 申报材料。
完成 IPO 只是创新药研发道路上的一个阶段性节点。未来更值得关注的,是这些募集资金能否推动企业取得关键临床数据,以及创新技术能否最终转化为满足患者需求的治疗产品。